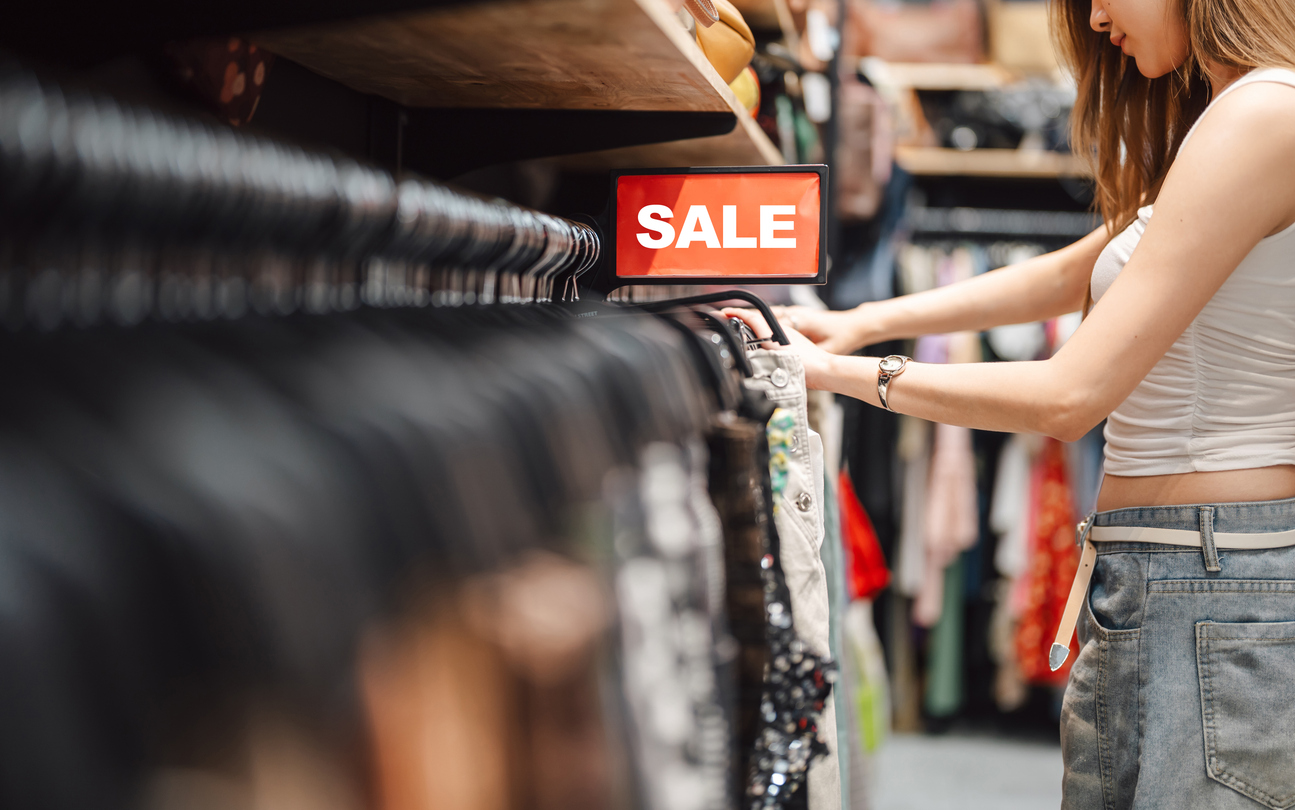

Leisdami pinigus ne visada jaučiame malonumą – net ir įsigiję tai, ko iš tiesų norėjome ar mums reikėjo, galime pradėti svarstyti, ar pasielgėme tinkamai, ar pirkinys buvo vertas savo kainos. Tokiais momentais labai žmogiška tampa savo sprendimams ieškoti pateisinimo ir racionalaus paaiškinimo. Tačiau bandymai save įtikinti ar net apgauti gali tapti problema, jei savo išlaidoms pateisinti argumentų pradedame ieškoti pernelyg dažnai.
Tokie bandymai save įtikinti dažnai būna žaismingi ir iš pirmo žvilgsnio visai nekalti. Pavyzdžiui, pastaraisiais metais socialiniuose tinkluose išpopuliarėjo terminas „Girl Math“ (liet. „mergaitiška matematika“) – juo finansiniai sprendimai pateikiami per savotišką, ne visada racionalią logiką.
Pavyzdžiui, jei prekę įsigijome su 50 proc. nuolaida, save įtikiname, kad pusę sumos tiesiog „uždirbome“. Atsiskaitant grynaisiais gali atrodyti, jog pirkinys apskritai nieko nekainavo, o grąžinus anksčiau pirktą daiktą – kad atgauti pinigai yra tarsi „nemokama“ premija naujam pirkiniui. Tai lyg nekalti psichologiniai triukai, padedantys nesijausti kaltiems dėl pinigų leidimo.
Kodėl leisdami pinigus ieškome pasiteisinimų
Psichologė Eglė Zakaraitė sako, kad taikydamas į „Girl Math“ panašias taktikas žmogus neretai bando racionaliai pateisinti emocijomis paremtą pirkinį. Net ir suprasdamas, kad grąžinus pirkinį atgauti pinigai nėra papildomai gauta nauda, žmogus gali pradėti juos vertinti būtent taip – tarsi atsirado naujų pinigų, kuriuos galima išleisti kitam pirkiniui.
„Žmogui svarbu save matyti kaip racionalų ir atsakingą, todėl po emocijomis paremto pirkinio gali kilti vidinis prieštaravimas: viena vertus, jis supranta, kad išleido pinigus, kita vertus, nori tikėti, kad pasielgė protingai. Tuomet pradedama ieškoti paaiškinimų, kurie sumažintų šį diskomfortą. Pavyzdžiui, grąžinti pinigai suvokiami ne kaip anksčiau išleistų pinigų susigrąžinimas, o kaip netikėtai gauta nauda. Psichologiškai taip lengviau pateisinti naują pirkinį ir nejausti kaltės“, – teigia E. Zakaraitė.
Anot jos, dažnai pirmiausia perkame vedami emocijos, o tik vėliau savo sprendimui suteikiame racionalų paaiškinimą. Ypač lengva tai padaryti tada, kai pirkimas suteikia malonių emocijų – atrodo, kad radome gerą pasiūlymą, seniai norėjome būtent šio daikto ar tiesiog nusipelnėme save palepinti. Tokie argumentai padeda sau paaiškinti, kodėl pirkinys buvo reikalingas, net jei sprendimas iš pradžių buvo priimtas spontaniškai.
„Galime sakyti, kad prekė buvo su nuolaida, jos seniai reikėjo arba kad „sutaupėme“, nors be nuolaidos jos galbūt apskritai nebūtume pirkę. Toks paaiškinimas leidžia išlaikyti teigiamą nuomonę apie save ir sukuria kontrolės jausmą. Be to, pats pirkimas gali trumpam suteikti malonumo, naujumo ar palengvėjimo, todėl protas lengvai randa argumentų šiam jausmui pakartoti“, – dėsto psichologė.
Jei pasiteisinimai tampa įpročiu – verta sunerimti
Savo veiksmų racionalizavimas gali padėti sumažinti kaltę ar diskomfortą dėl išlaidavimo. Užuot pripažinęs, kad pirkinys buvo impulsyvus ar nebūtinas, žmogus sukuria sau priimtiną paaiškinimą. Vis dėlto toks paaiškinimas problemos neišsprendžia – jis tik sušvelnina neigiamas emocijas, o tikroji priežastis, paskatinusi išlaidauti, lieka.
„Tai trumpam sumažina kaltę, nerimą ar apgailestavimą. Tačiau pats emocinis poreikis, paskatinęs pirkti, lieka neišspręstas. Jeigu apsipirkimu reguliuojamas stresas, vienišumas, nuobodulys ar nepasitenkinimas savimi, racionalizavimas gali padėti šiam elgesiui kartotis“, – sako psichologė.
Pašnekovės teigimu, pavienis savo sprendimo pateisinimas dar nereiškia problemos. Susirūpinti verta tuomet, kai tai tampa pasikartojančiu elgesio modeliu: žmogus nuolat perka neplanuotai, viršija savo finansines galimybes, naudojasi nepamatuotais kreditais, slepia pirkinius nuo artimųjų arba po apsipirkimo jaučia stiprią kaltę.

„Svarbus ženklas – kai trumpalaikis palengvėjimas tampa svarbesnis už ilgalaikes finansines pasekmes, o pateisinimai nebeleidžia objektyviai įvertinti savo elgesio“, – pabrėžia E. Zakaraitė.
Svarbu įvertinti tikrąją sprendimo kainą
Anot Neringos Žemaitės, „Credit24“ rinkodaros vadovės, panašią logiką galima pastebėti ne tik spontaniškai apsiperkant, bet ir priimant sprendimus dėl didesnių pirkinių ar skolinimosi. Kai noras įsigyti daiktą tampa svarbesnis už realias finansines galimybes, sau pateikti argumentai gali užgožti tikrąją pirkinio kainą – kaip naujos išlaidos paveiks visą asmeninį biudžetą.
Todėl, pasak jos, svarstant apie didesnį pirkinį ar skolinimąsi svarbu į situaciją pažvelgti plačiau – įvertinti ne tik tai, ar konkrečią akimirką tokią išlaidą galime sau leisti, bet ir kaip naujas įsipareigojimas paveiktų kitus finansinius tikslus.
„Priimant finansinius sprendimus verta sau užduoti ne tik klausimą, kas nutiks po mėnesio, pusmečio ar metų. Pavyzdžiui, vertinant paskolą svarbu atsižvelgti į bendrą grąžintiną sumą, mėnesio įmoką ir savo galimybes ją mokėti visą sutarties laikotarpį. Tai padeda sprendimą priimti ne pagal tai, kaip jį norime matyti, o pagal realią savo finansinę situaciją. Priimant svarbius finansinius sprendimus juokus ir bandymus pasiteisinti turėtume nustumti į šalį“, – sako N. Žemaitė.


